

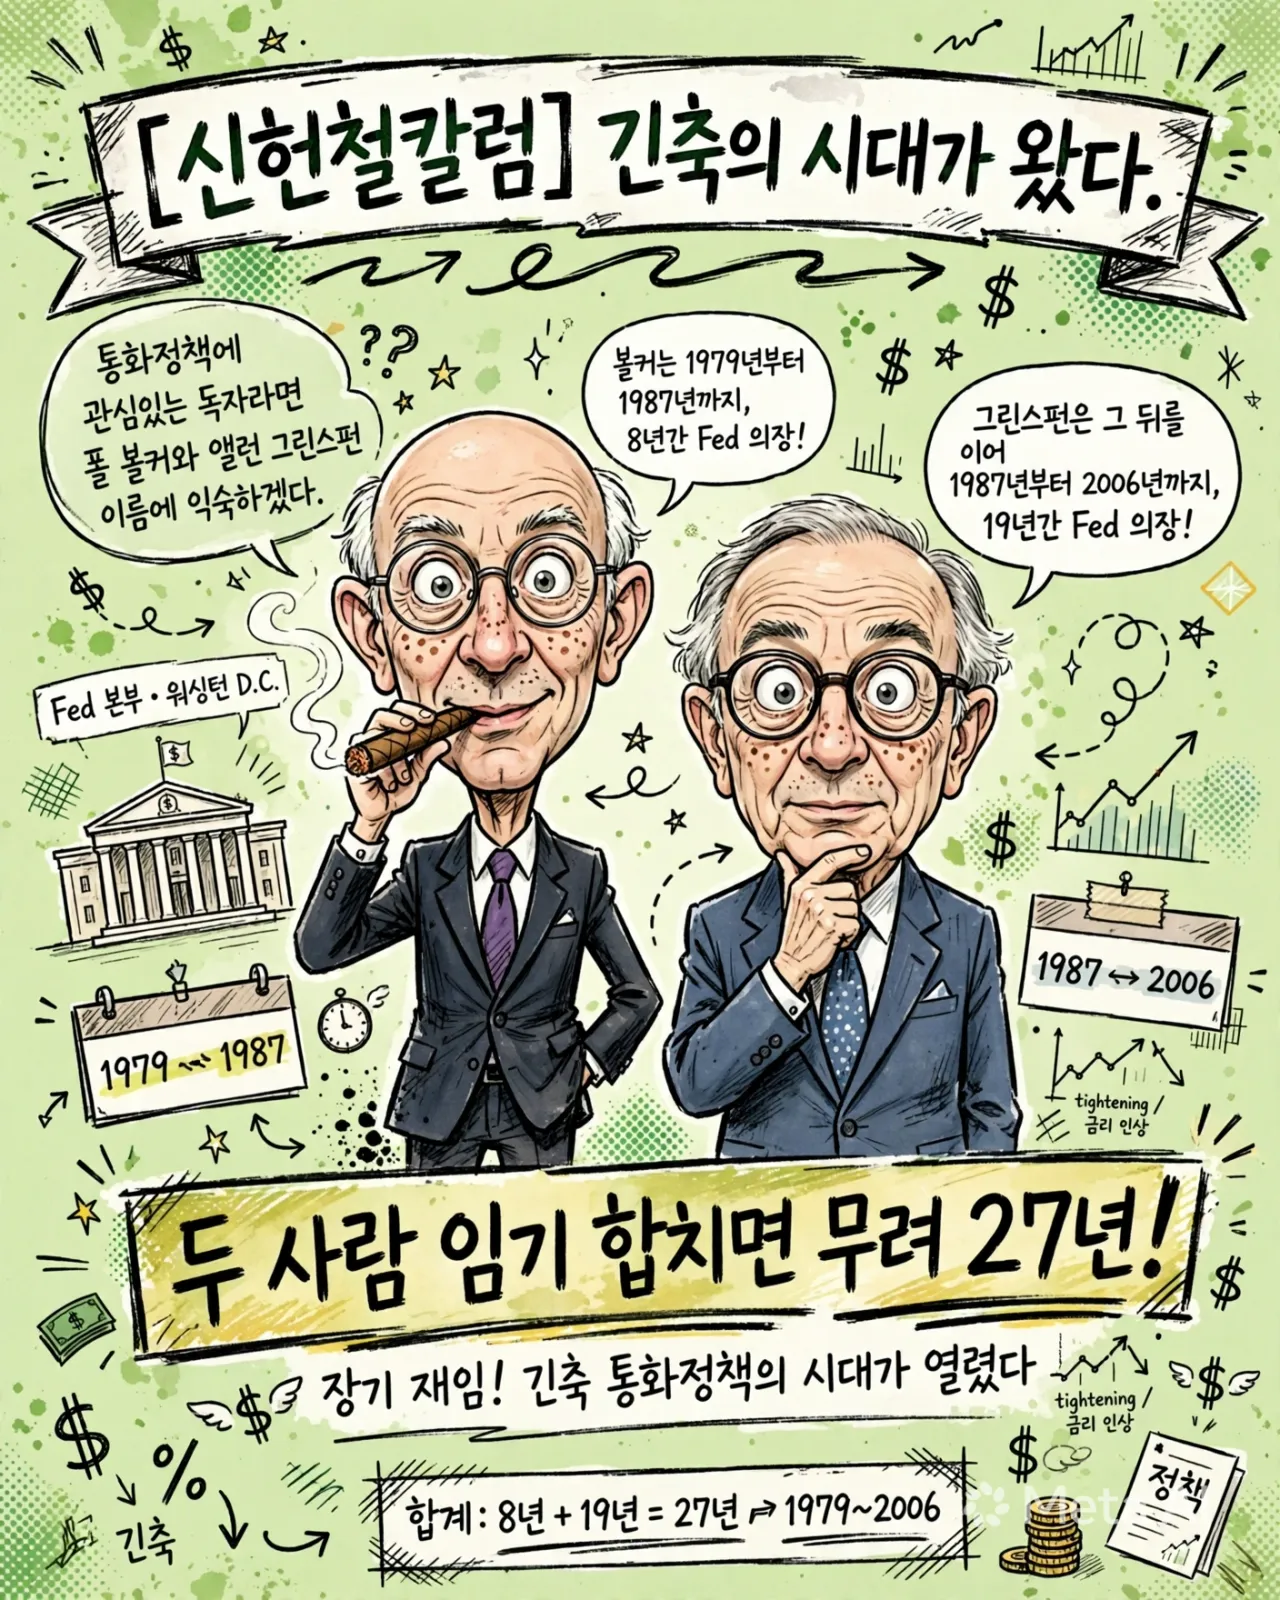
폴 볼커(1979-87) + 앨런 그린스펀(87-06) = 27년.
두 거장의 선택이 어떻게 90년대 골디락스를 만들었는지,그리고 왜 지금 한국이 다시 긴축을 이야기하는지 10장으로 정리.
한은은 브레이크, 정부는 액셀.금리 인상은 영양제가 아니라 치료제입니다.
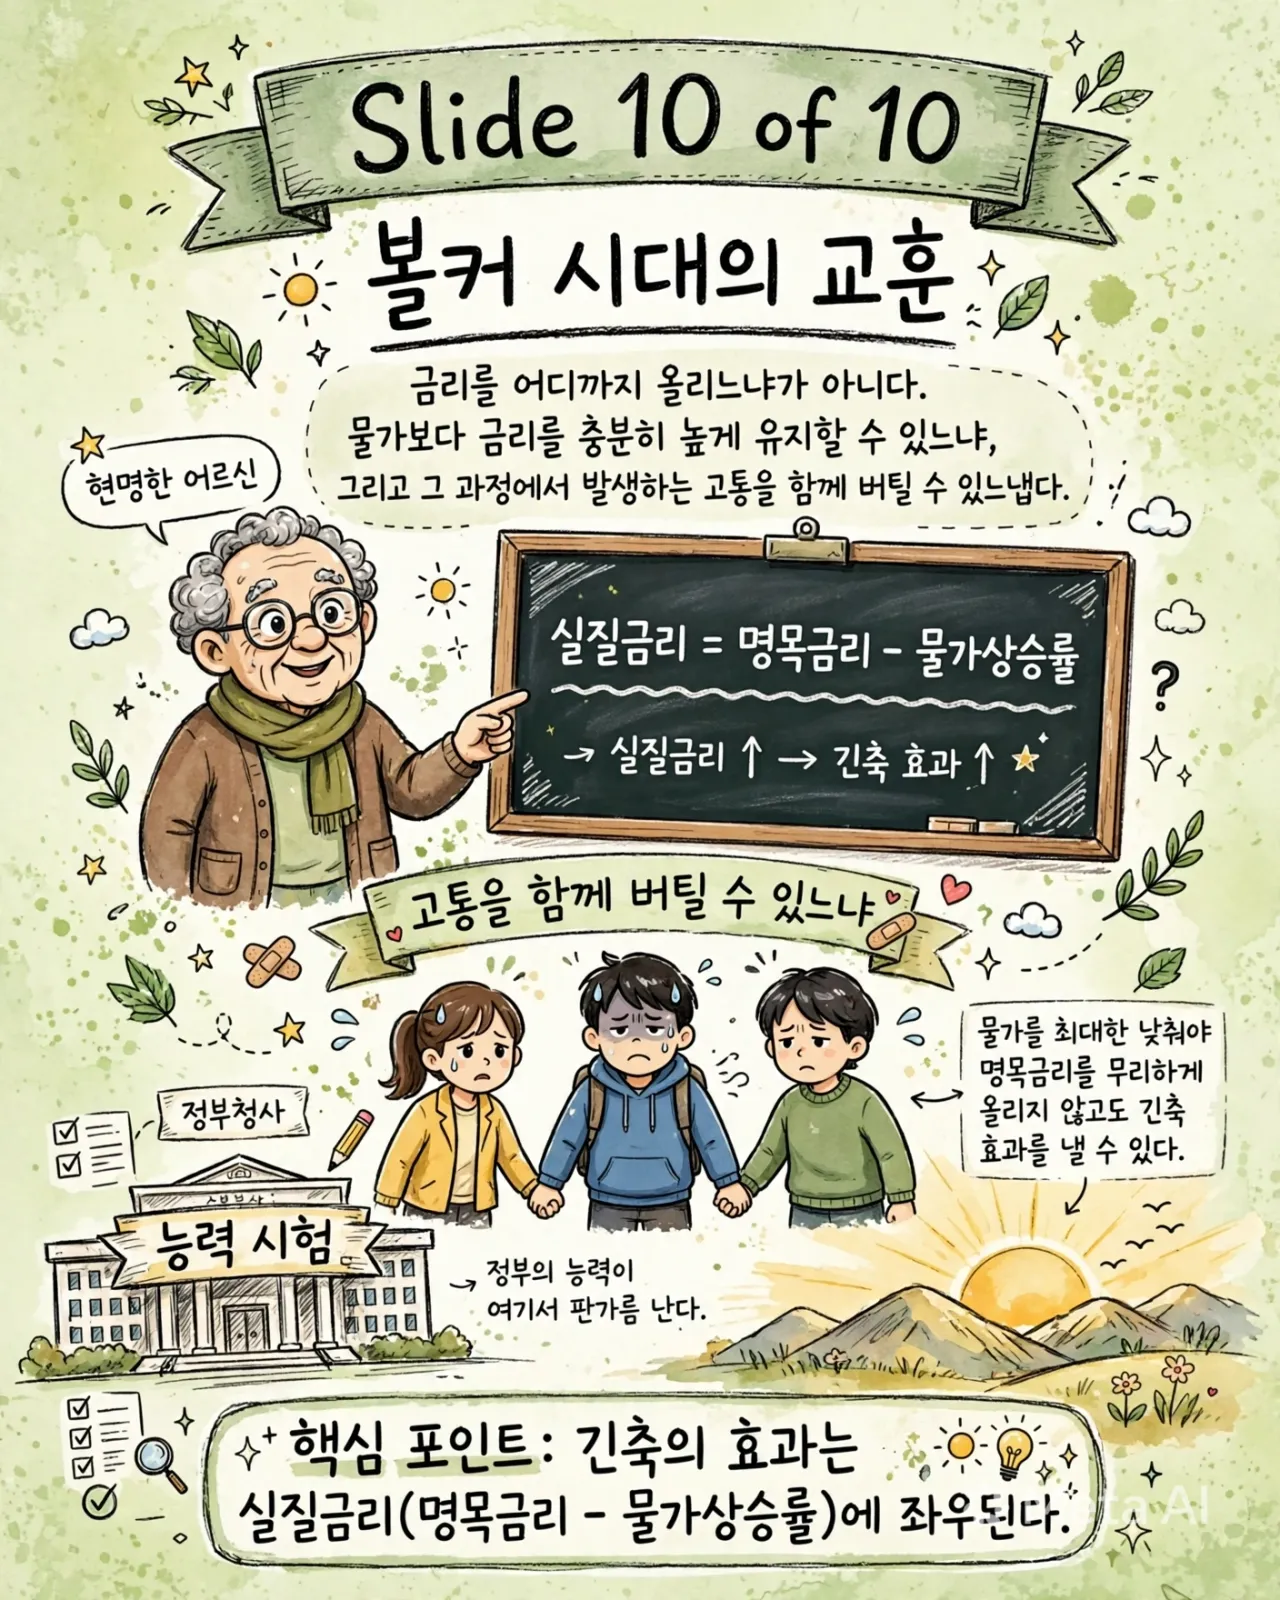
핵심은 실질금리 = 명목금리 - 물가상승률물가를 낮추지 못하면 고통은 길어집니다.
👉 슬라이드로 볼커의 20%, 트랙터 시위, 821조원 예산, 5000조원 부채 이야기까지
#긴축의시대 #통화정책 #폴볼커 #그린스펀 #기준금리 #한국은행 #물가 #실질금리 #골디락스 #경제인포그래
통화정책 27년, 볼커와 그린스펀
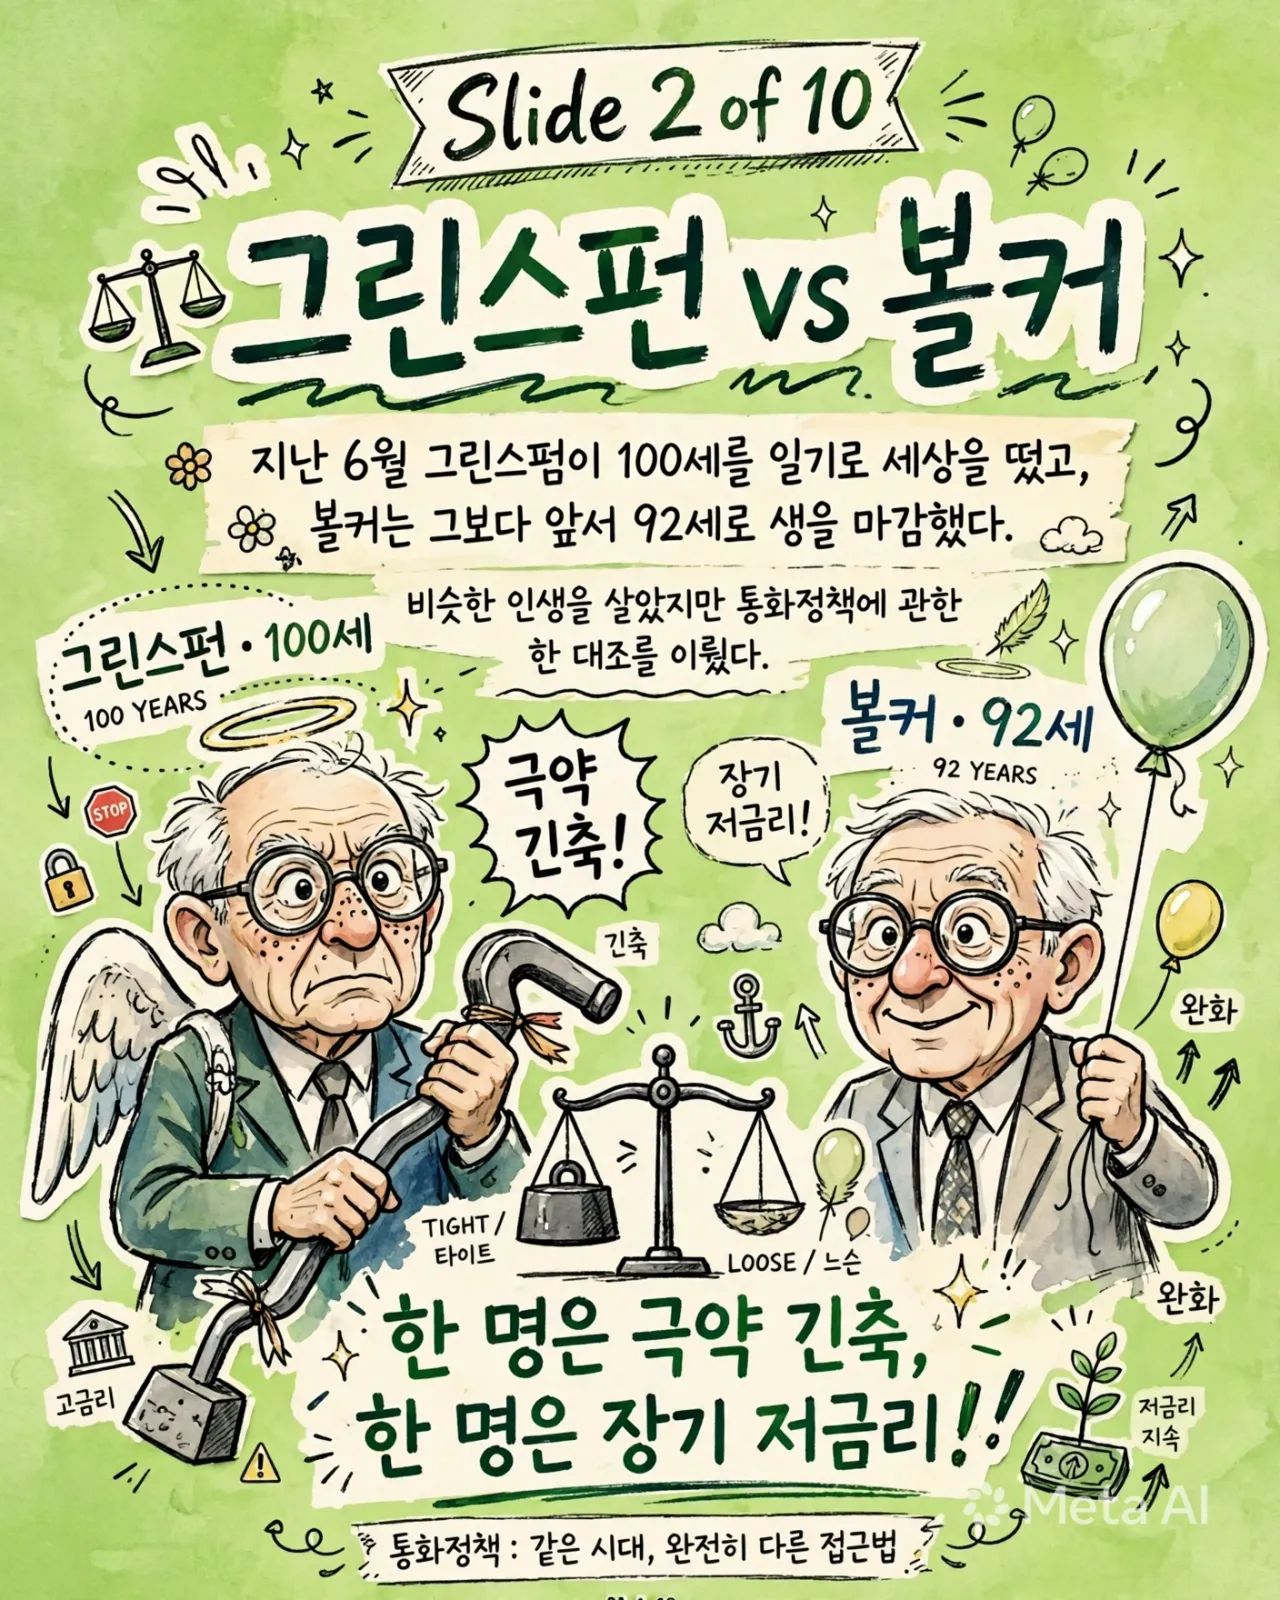
100세와 92세, 비슷한 삶 정반대 정책
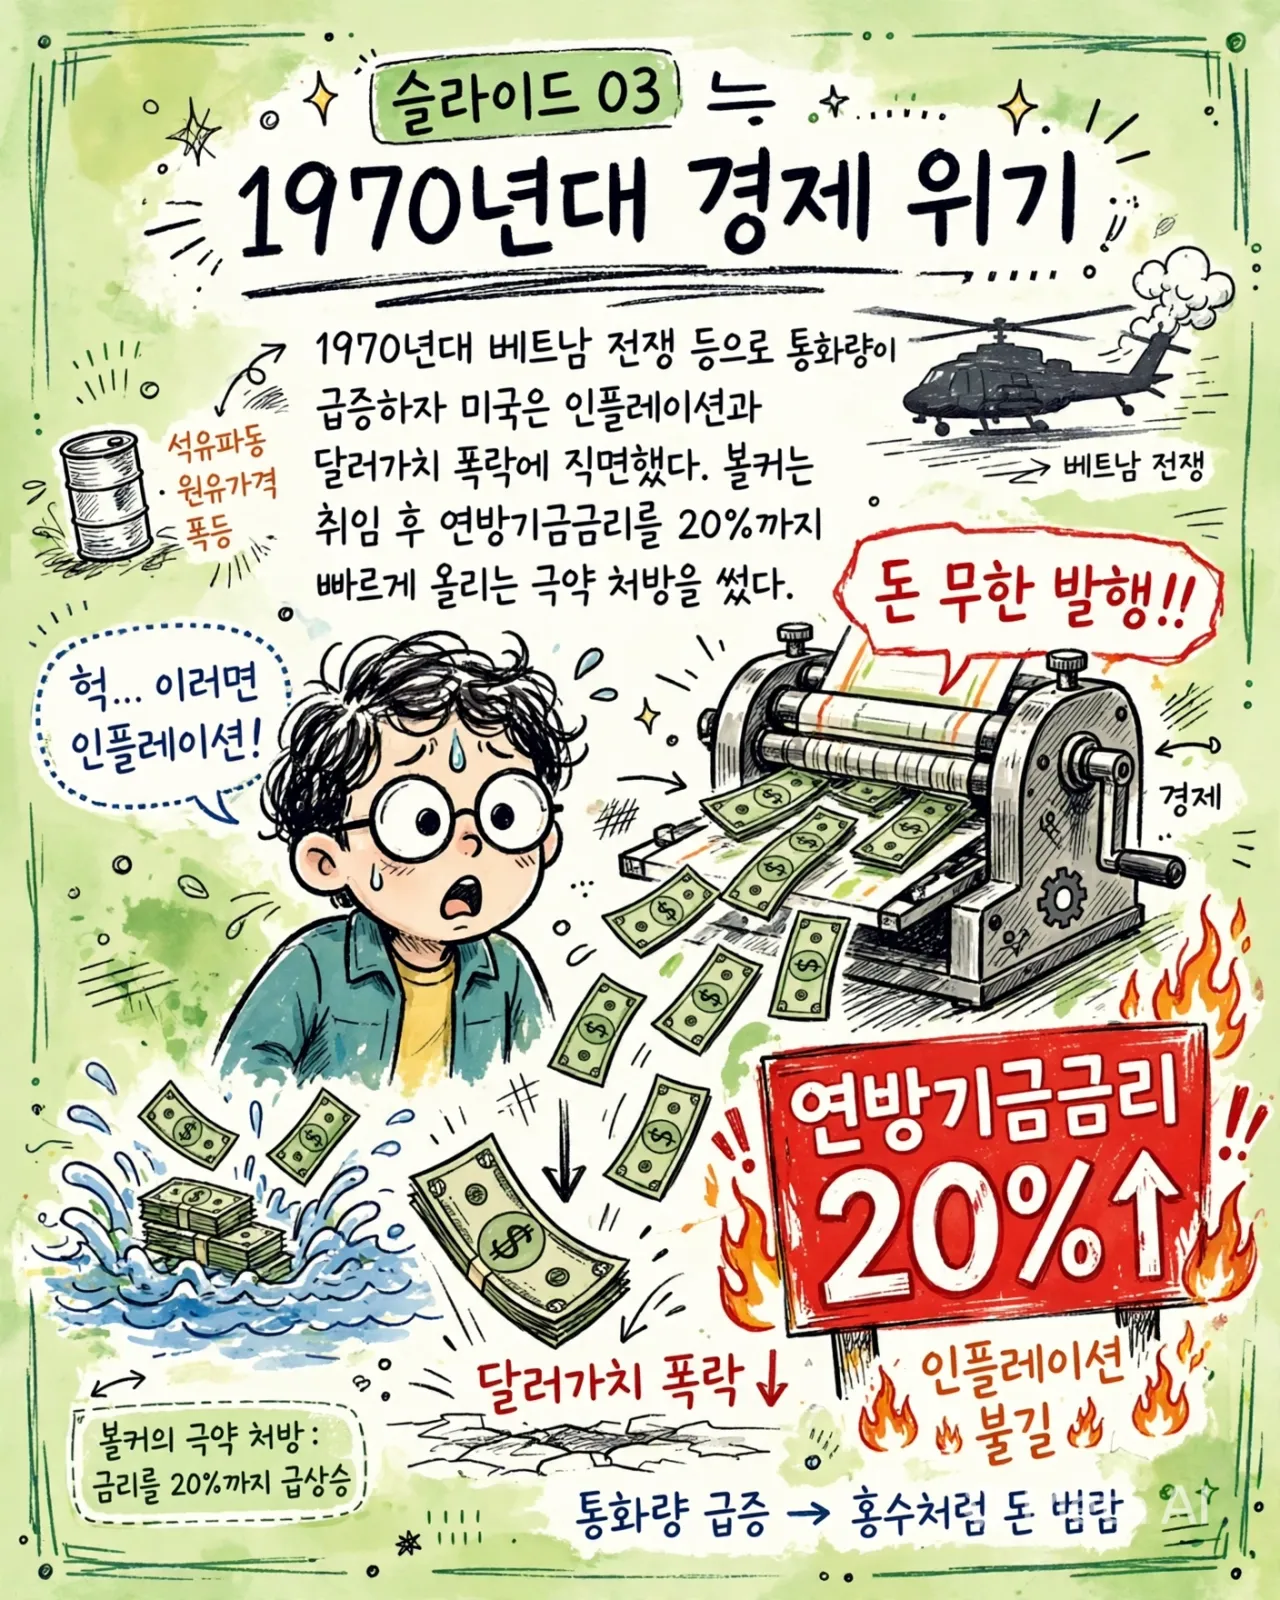
1970년대 베트남전쟁→통화량 급증→인플레·달러 폭락, 볼커 20% 극약처방
기업 줄도산·실업률 10%·트랙터 시위·관에 담긴 차 열쇠, 권총 머리맡
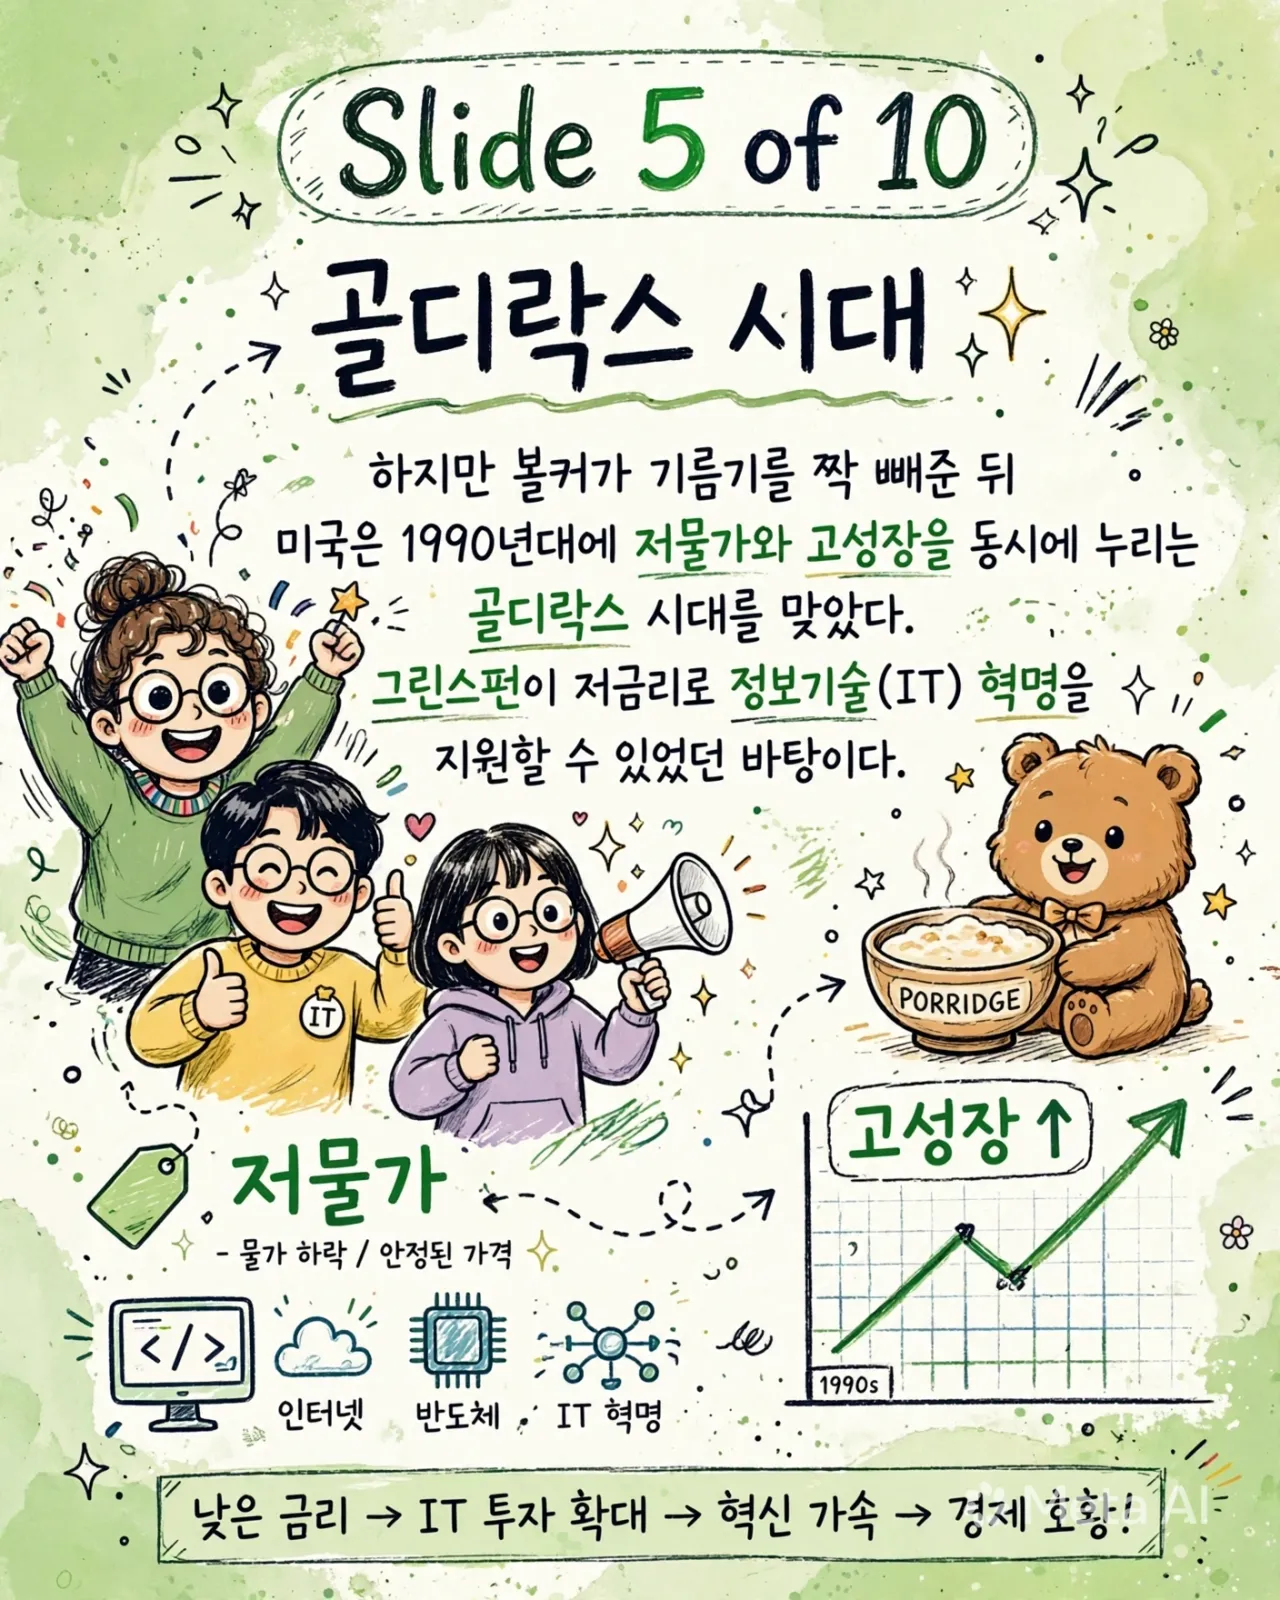
기름기 쫙 빼고 90년대 저물가+고성장 골디락스, IT혁명 토대
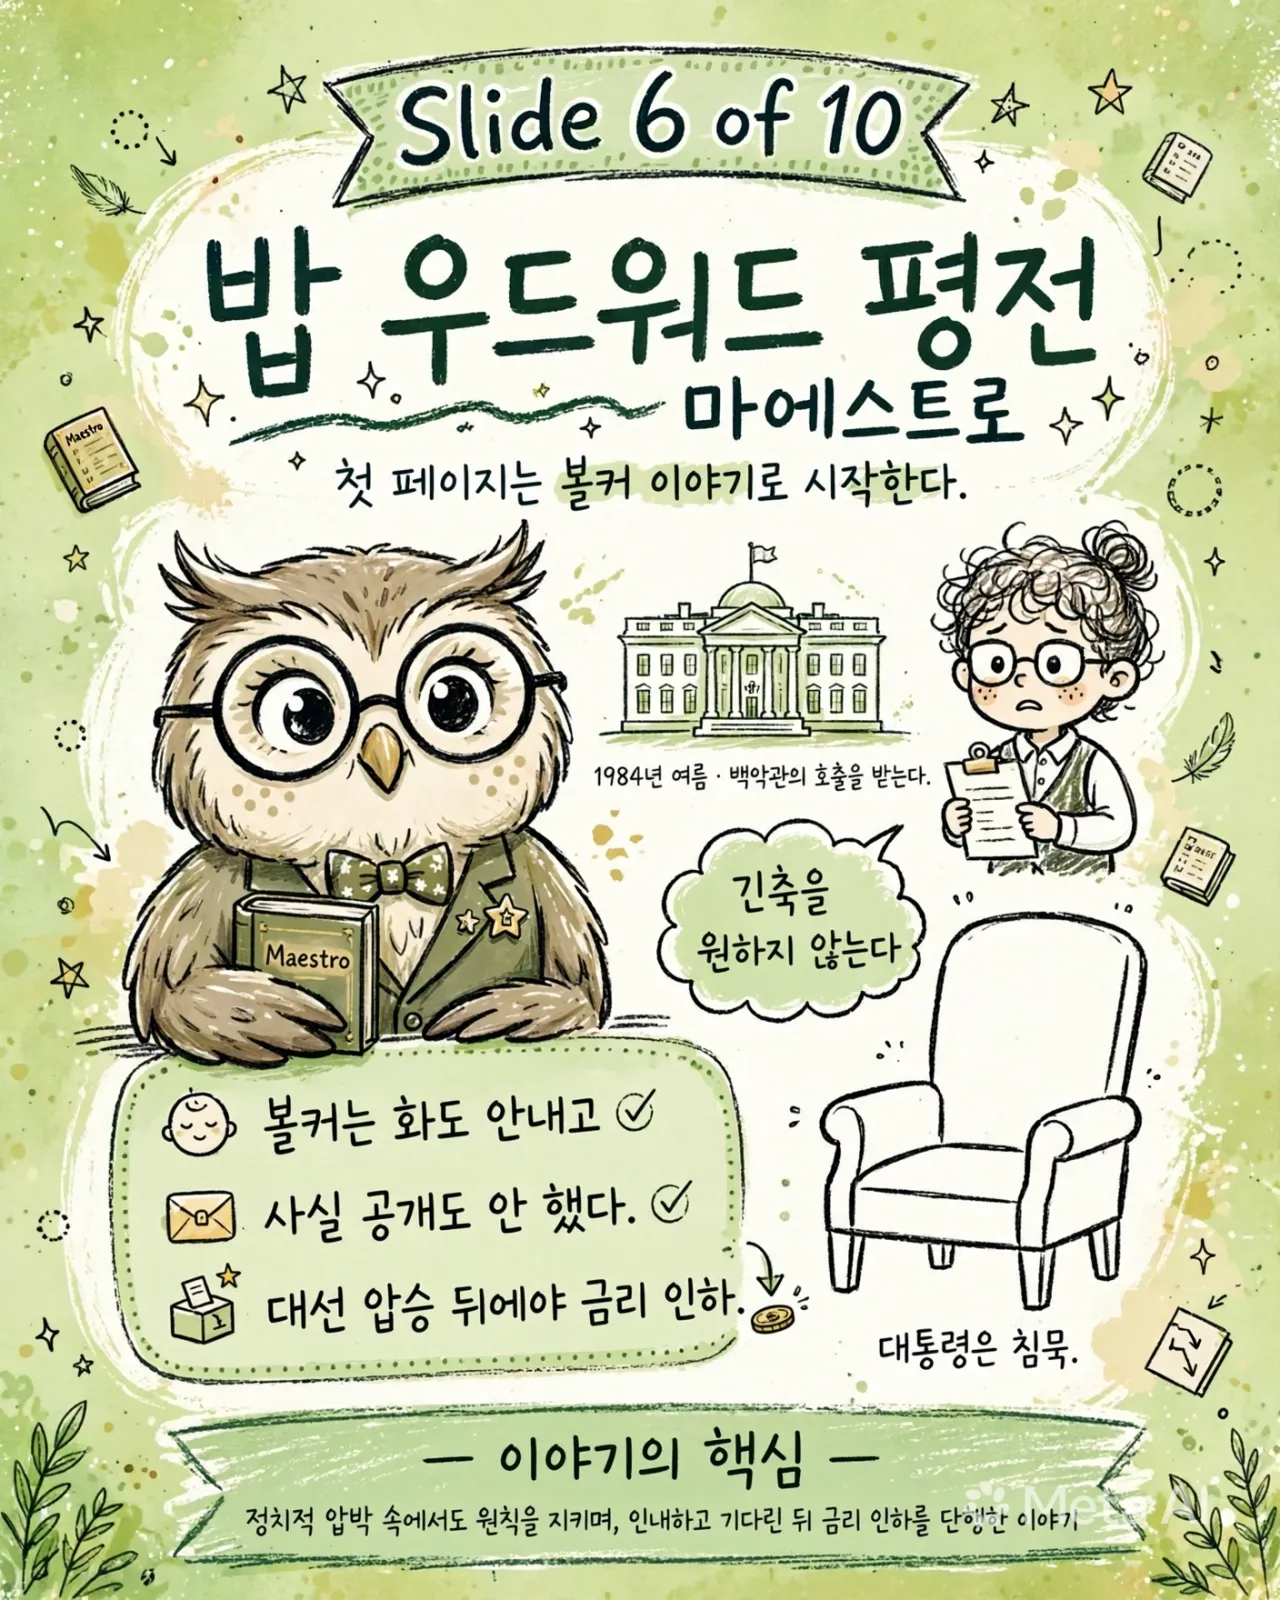
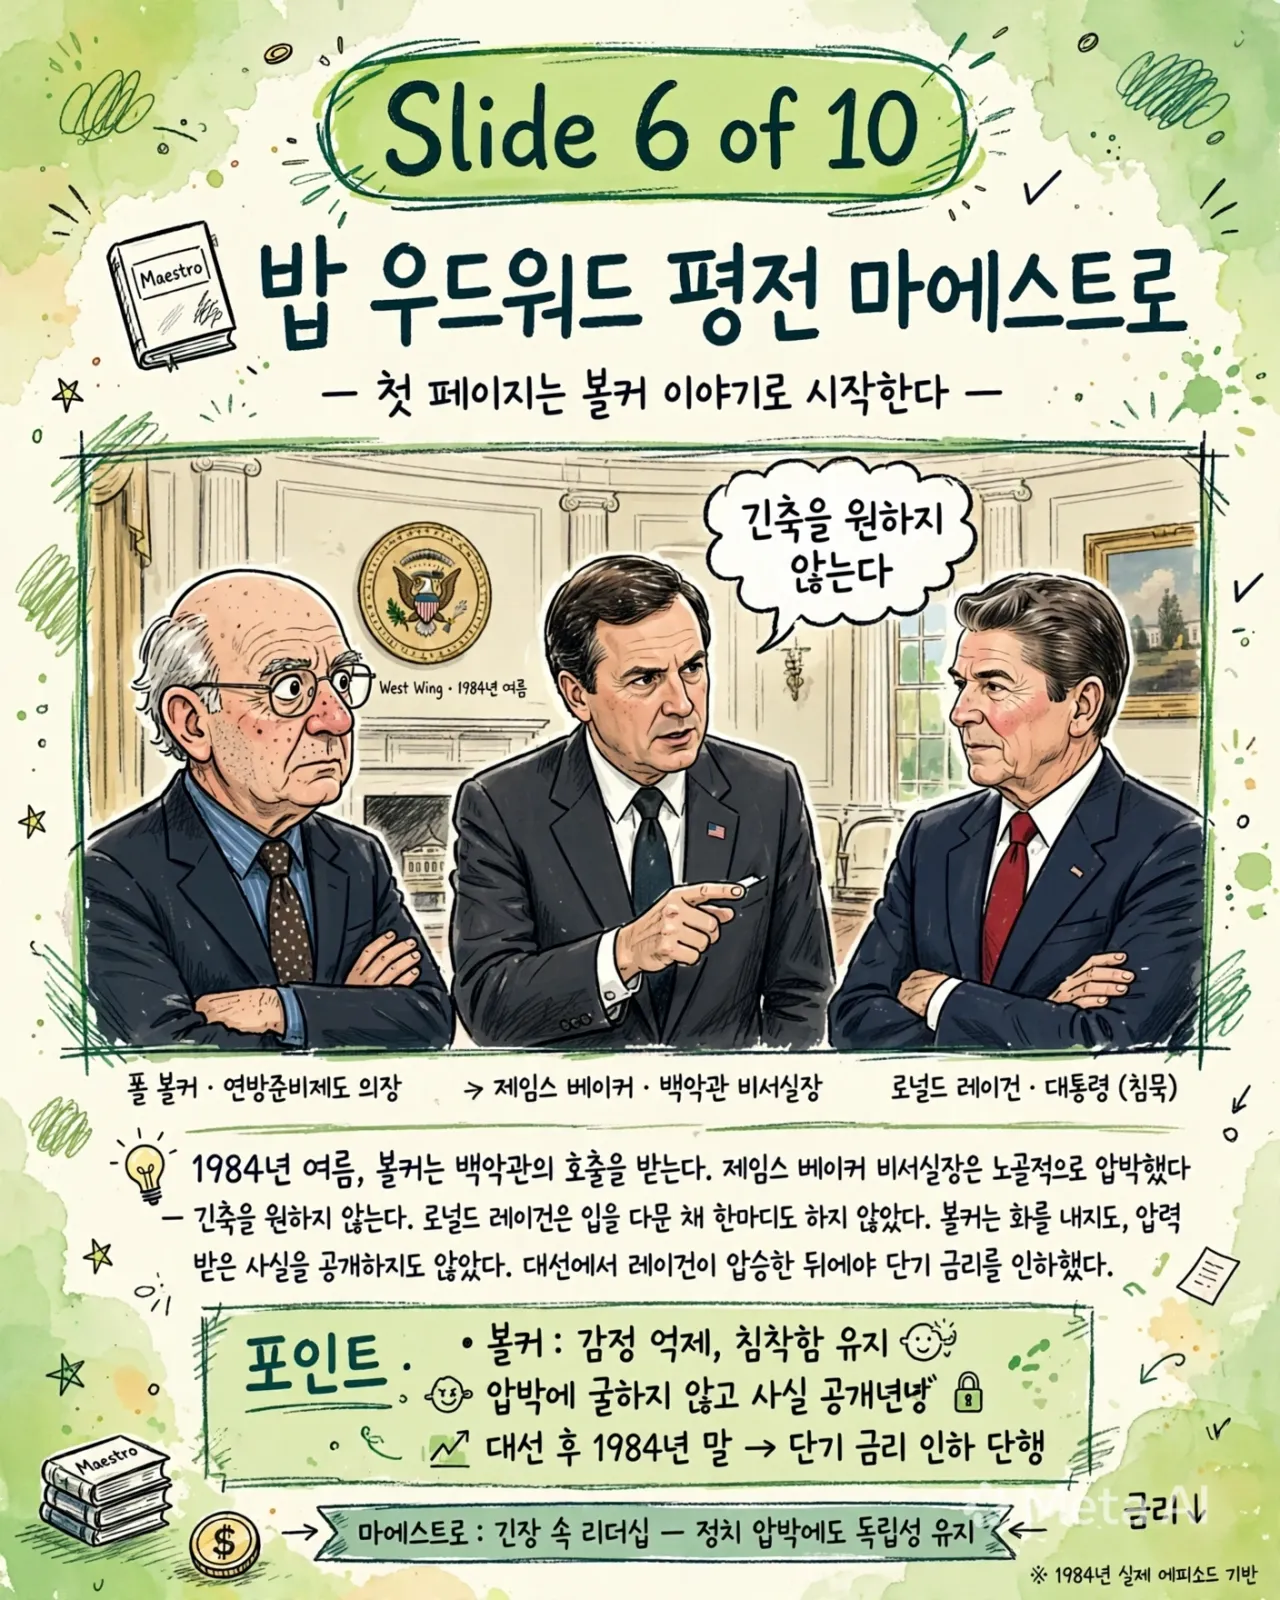
우드워드 '마에스트로' 첫 장면, 1984 백악관 호출 "긴축을 원하지 않는다" 침묵한 레이건, 대선 후 인하
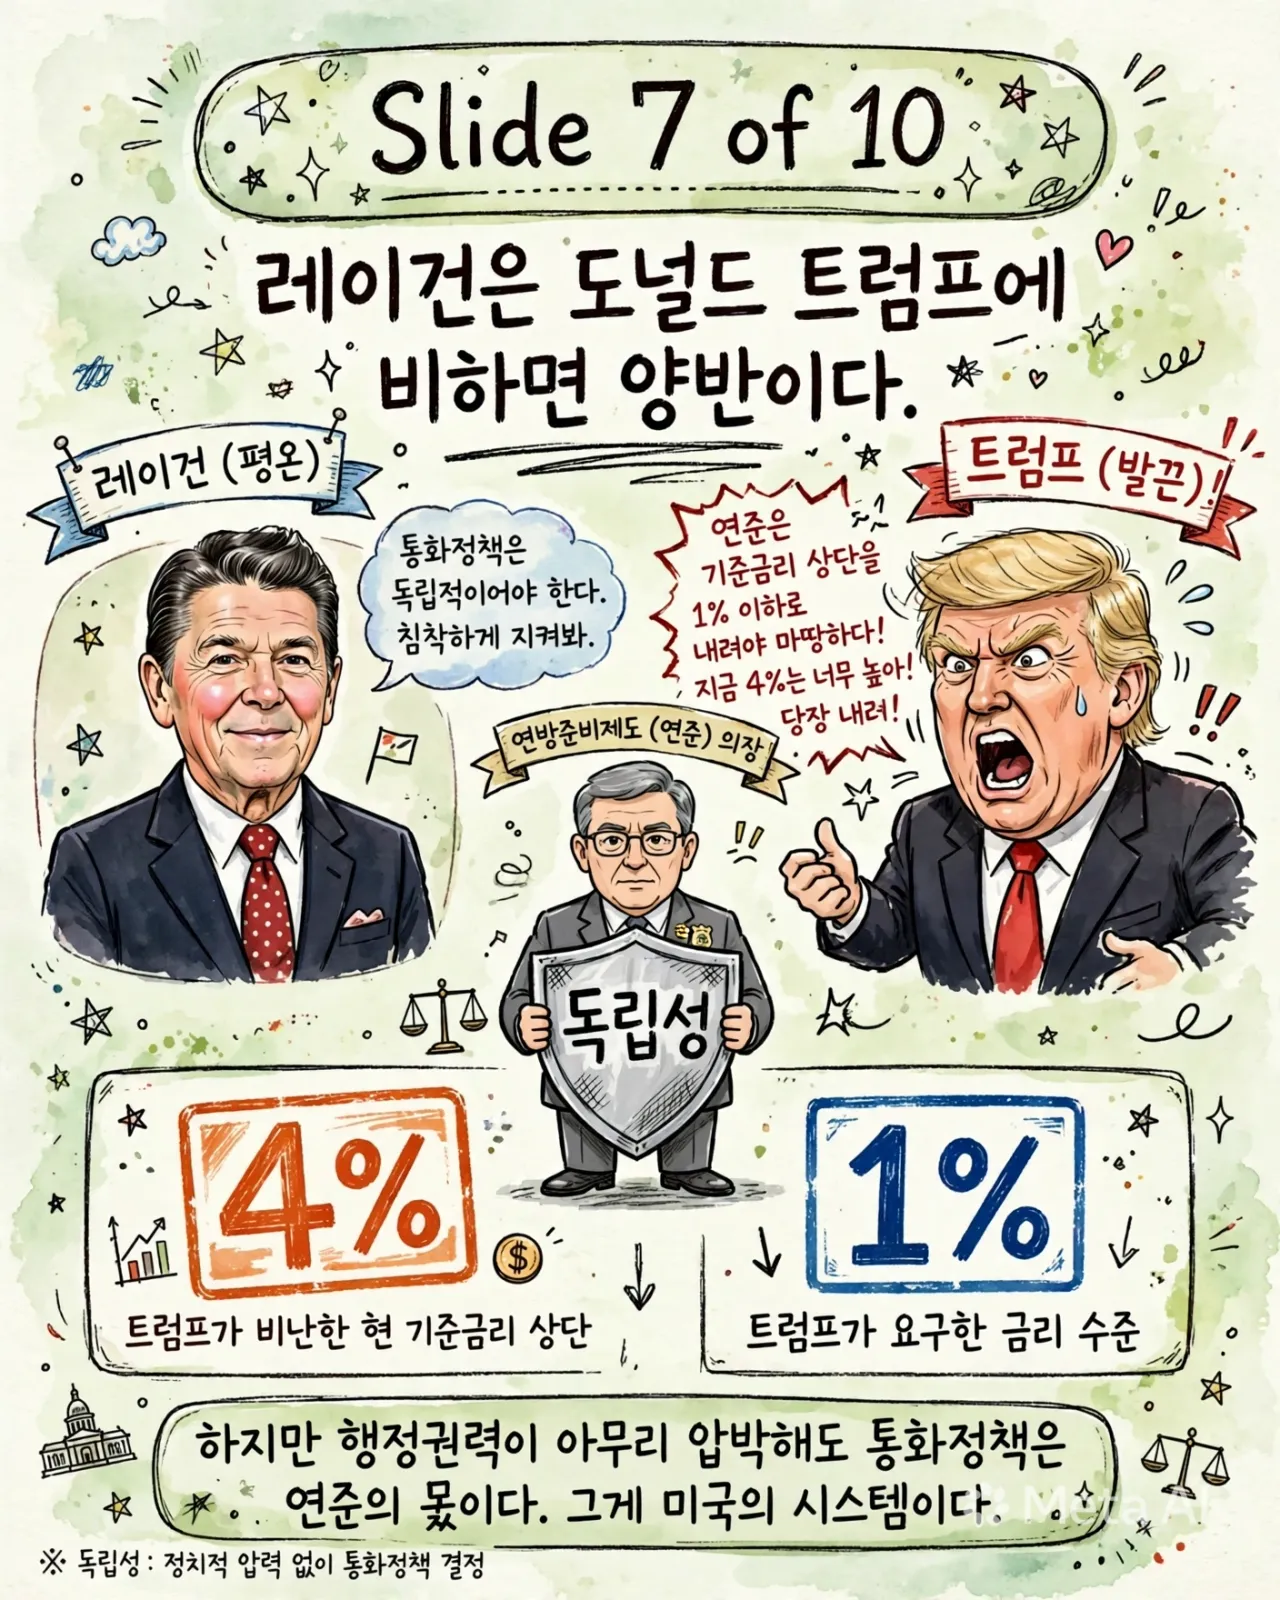
레이건은 양반, 트럼프는 4% 올린 연준에 "1% 이하" 비난, 그래도 통화정책은 연준 몫
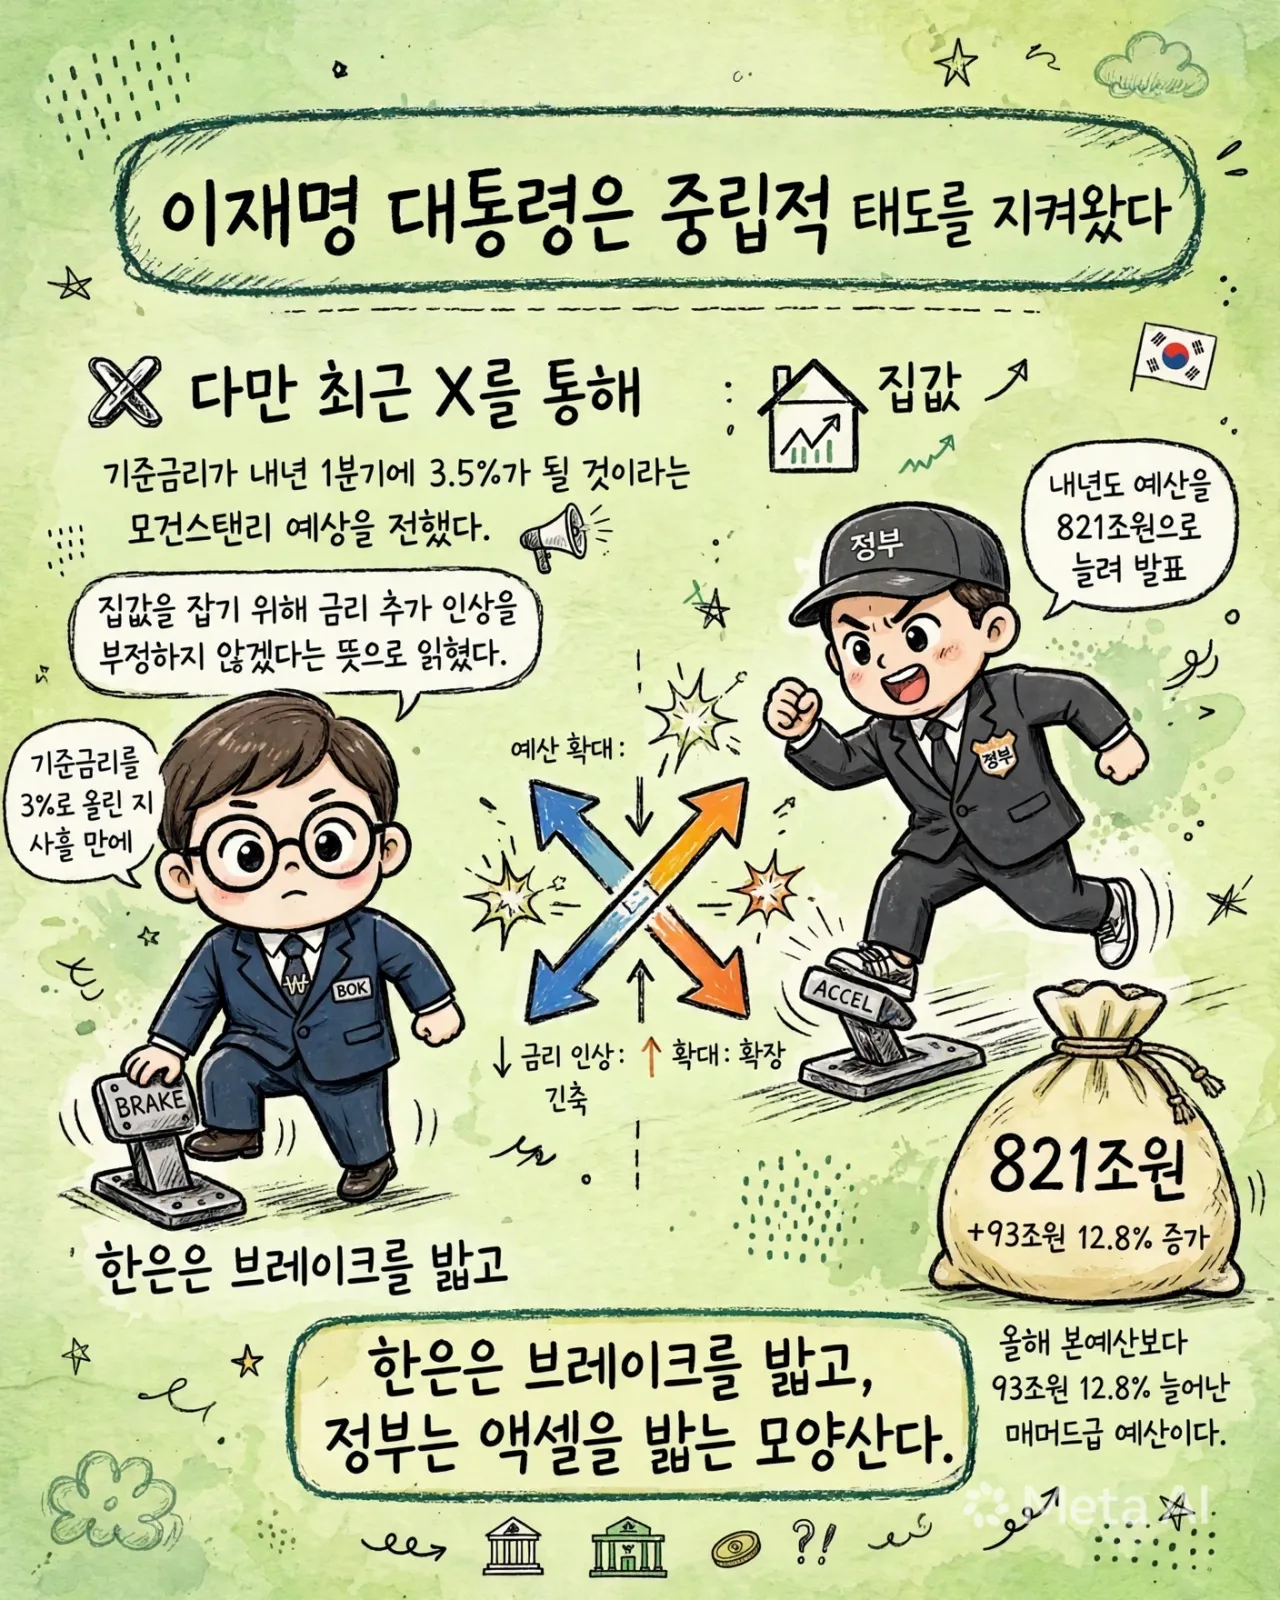
이재명 대통령 X에 모건스탠리 3.5% 전망 공유,
한은 3% 사흘 뒤 정부 821조원 +93조원 12.8%↑, 브레이크 vs 액셀
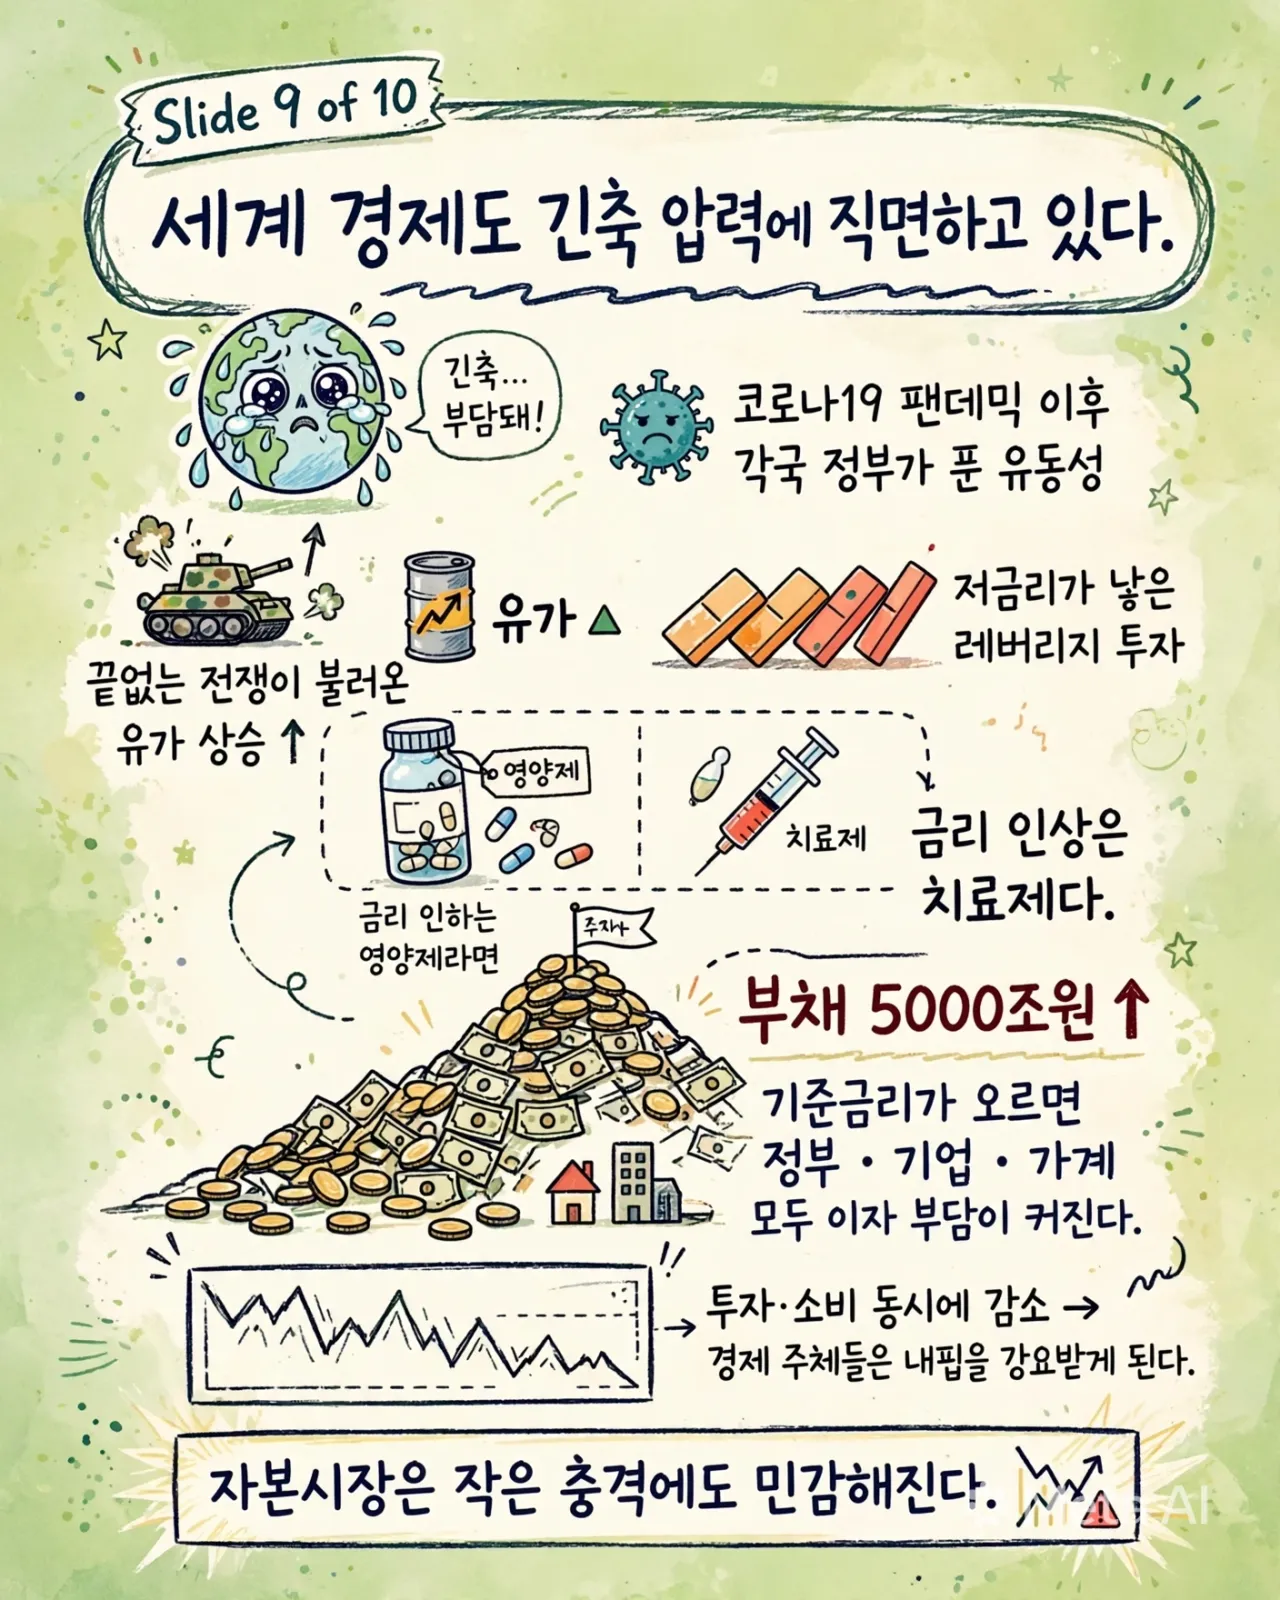
세계도 긴축 압력: 코로나 유동성+전쟁 유가+레버리지, 금리인하=영양제·인상=치료제, 기업+가계부채 5000조, 투자·소비↓ 내핍·자본시장 민감
교훈: 금리를 어디까지 올리냐가 아니라 물가보다 높게 유지하고 고통을 함께 버티느냐, 실질금리↑→긴축효과↑, 물가를 낮춰야 무리한 인상 없이 효과, 정부 능력 시험대
이 노트는 보도·비평·교육·연구 목적으로 작성되었습니다. 저작권 문의가 있으시면 에서 알려주세요.