

"미국 ETF는 환노출이 정답"이라는 말을 오래 들어왔습니다. 저도 그렇게 알고 있었습니다.
그런데 최근 한 달 수익률을 뽑아보니 그림이 뒤집혀 있었습니다. 같은 지수를 담은 ETF인데, 환헤지가 환노출을 5%포인트 넘게 앞서고 있습니다.
같은 S&P500인데 한 달 수익률이 5.7%포인트 갈렸다
같은 지수를 추종하면서 환헤지 여부만 다른 ETF를 짝지어 비교하면, 차이가 온전히 환율과 비용에서만 나옵니다. 최근 1개월 수익률입니다.
・TIGER 미국S&P500 : -2.72% / TIGER 미국S&P500(H) : +3.00%
・TIGER 미국나스닥100 : -3.83% / TIGER 미국나스닥100(H) : +1.84%
・TIGER 미국배당다우존스 : +0.53% / SOL 미국배당다우존스(H) : +6.96%
・ACE 미국30년국채액티브 : -6.64% / ACE 미국30년국채액티브(H) : -1.12%
지수가 오르내린 폭은 양쪽이 같습니다. 갈린 건 전부 환율입니다.
원달러는 올해 6월말 1,540원대까지 올랐다가, 지금은 1,390원대입니다. 두 달 만에 150원 가까이 내렸습니다. 환노출로 들고 있었다면 이 10% 가까운 원화 강세를 그대로 맞은 셈입니다.
특히 국채가 아프게 맞았습니다. 30년 국채는 원래 가격 변동이 크지 않은 자산인데, 환율이 흔들리니 한 달에 6.6% 빠졌습니다. 안전자산으로 담았는데 환율 때문에 흔들린 겁니다.
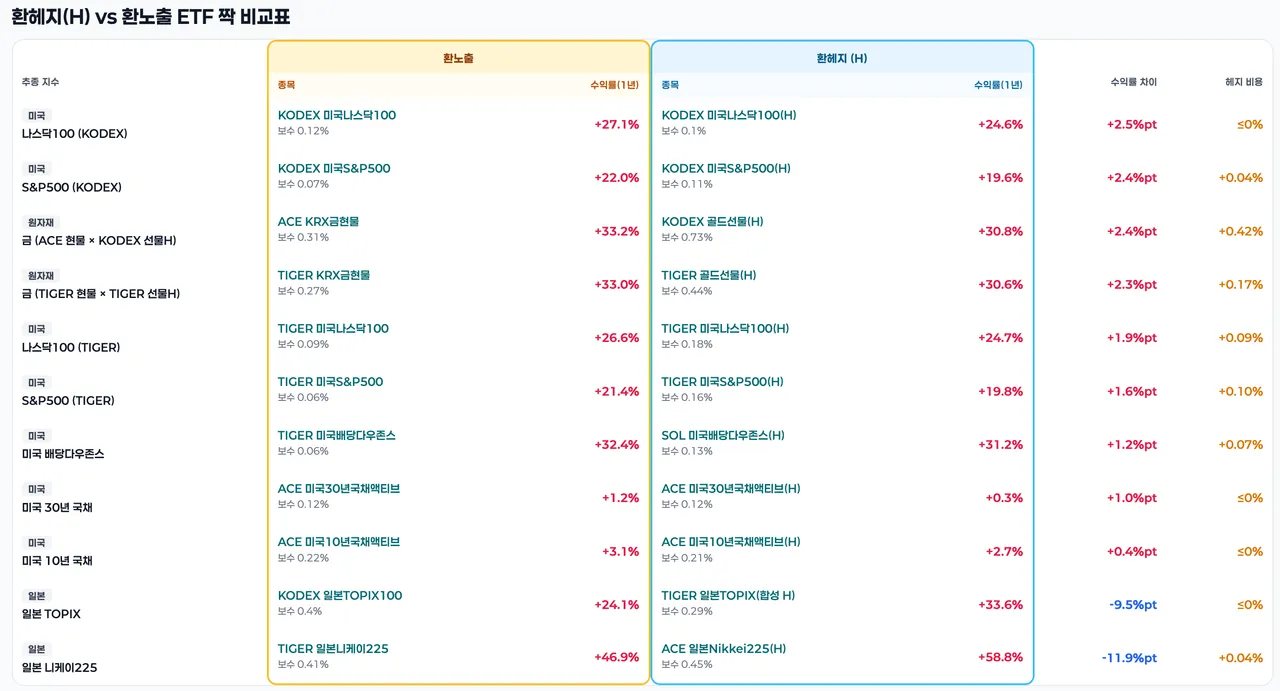
헤지 비용은 총보수에 들어있지 않다
그럼 환헤지로 갈아타면 될까요. 여기서 짚어야 할 게 하나 있습니다.
증권사 화면에 뜨는 총보수를 보면 TIGER 미국S&P500이 0.01%, 환헤지형이 0.07%입니다. 실제 부담하는 비용까지 따져도 0.10%와 0.24%. 차이가 크지 않아 보입니다.
그런데 이 숫자에 헤지 비용은 들어있지 않습니다.
환헤지는 달러를 정해진 환율에 되파는 계약을 몇 달마다 새로 맺으면서 유지합니다. 그 계약값은 두 나라 금리 차이로 정해지고, 비용은 수수료로 청구되는 게 아니라 기준가에 조용히 반영됩니다. 명세서에 "헤지 비용"이라는 줄은 나오지 않습니다. 그래서 싸다고 착각한 채 계속 들고 있게 됩니다.
지금 미국 기준금리가 3.75%, 한국이 2.75%입니다. 차이는 1%포인트. 여기에 웃돈이 조금 붙으니, 대략 연 1% 안팎을 매년 내고 있다고 보면 됩니다.
다행히 이건 일본보다 훨씬 싼 편입니다. 일본은 금리 차가 2.75%포인트라 엔화 투자자는 연 3% 넘게 부담합니다. 원화 투자자에게 환헤지의 문턱이 그만큼 낮다는 뜻입니다.
1년으로 넓히면 그림이 또 바뀐다
한 달 숫자만 보고 갈아타면 곤란합니다. 기간을 1년으로 늘리면 순위가 다시 뒤집힙니다.
・TIGER 미국S&P500 : +21.43% / 환헤지형 : +19.82%
・TIGER 미국나스닥100 : +26.63% / 환헤지형 : +24.74%
1년 전 원달러가 1,387원, 지금이 1,393원입니다. 환율이 제자리로 돌아왔습니다. 그러니 환율 효과는 사라지고, 남는 건 헤지 비용 차이뿐입니다. 딱 그만큼 환노출이 앞섰습니다.
반대 사례도 있습니다. 일본 니케이225는 1년 수익률이 환노출 46.94%, 환헤지 58.84%로 환헤지가 크게 이겼습니다. 엔화가 약해진 구간이라 엔화 노출이 손해였던 겁니다.
결국 이 숫자들이 말하는 건 "환헤지가 옳다"가 아닙니다. 구간에 따라 이기는 쪽이 계속 바뀐다는, 당연하지만 잊기 쉬운 사실입니다.
환율을 맞히려 하지 말고, 쓸 시기로 정하자
그래서 저는 환율 전망이 아니라 돈을 쓸 시기로 정하는 편이 낫다고 봅니다.
10년 이상 둘 돈이면 환노출입니다. 연 1%라도 10년이면 복리로 10% 넘게 깎입니다. 환율은 오르내리며 제자리로 돌아오는 편이지만, 비용은 한 방향으로만 줄어듭니다.
3년 안에 쓸 곳이 정해진 돈이면 환헤지가 값을 합니다. 3년 뒤 필요한 1억이 환율 때문에 8,500만원이 되면 계획이 어그러집니다. 이때의 연 1%는 계획을 지키는 보험료로 납득할 만합니다.
원화가 강세로 갈 때 못 버틸 것 같으면 나누면 됩니다. 이론상 환노출이 유리해도, 10% 빠졌을 때 팔아버리면 이론은 의미가 없어집니다.
"원화가 강해질 것 같으니 갈아탄다"는 그럴듯해 보이지만, 갈아탈 때마다 세금이 붙고 환율 방향을 계속 맞히는 사람은 기관에도 거의 없습니다. 갈아타는 이유는 시장이 아니라 내 계획이 바뀌었을 때로 두는 편이 낫습니다.
그렇게 정해두면 환율이 출렁일 때마다 마음 졸이지 않아도 됩니다.
같은 지수를 추종하는 환헤지·환노출 ETF 11쌍의 수익률 차이와 비용을 한 곳에 정리해 두었습니다.
이 노트는 보도·비평·교육·연구 목적으로 작성되었습니다. 저작권 문의가 있으시면 에서 알려주세요.