


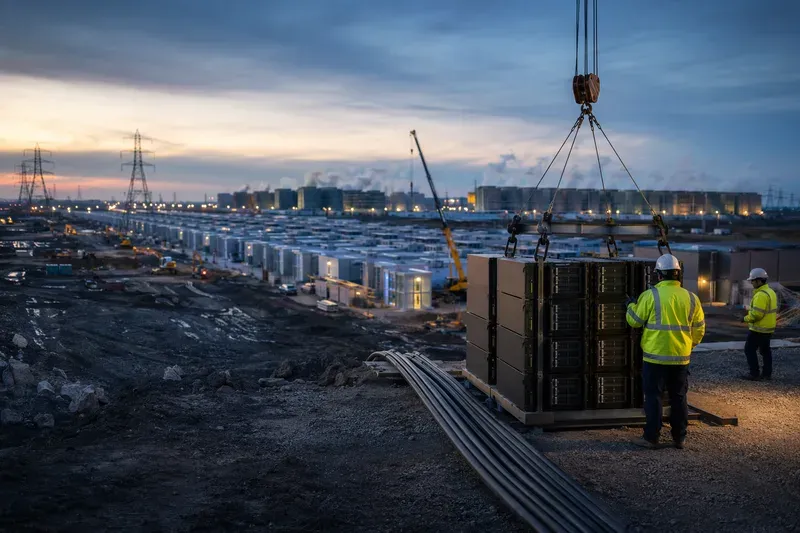
OpenAI가 오하이오 남부에서 10기가와트(GW)급 AI 데이터센터 임대를 논의 중인 것으로 알려졌다. 이 규모는 단순한 데이터센터 증설로 보기 어렵다. 전력, 토지, GPU, 자본 조달을 한 번에 묶는 대형 AI 인프라 프로젝트에 가깝다.
핵심은 “OpenAI가 얼마나 큰 데이터센터를 짓느냐”가 아니다. 더 중요한 질문은 “앞으로 AI 기업이 컴퓨팅 자원을 어떤 방식으로 확보하느냐”다.
데이터센터보다 ‘AI 공장’에 가깝다
이 프로젝트는 오하이오 남부의 미국 에너지부 연방 토지에 조성되는 것으로 알려졌고, 개발사는 SoftBank가 과반 지분을 보유한 SB Energy로 보도됐다.1 완공 비용은 칩, 전력, 건설비 등을 포함해 최소 5,000억 달러로 거론된다.1
10GW라는 숫자가 중요한 이유는 규모 때문이다. AI 모델을 만들고 운영하는 데 필요한 병목이 더 이상 코드나 알고리즘에만 있지 않다는 뜻이다. 대규모 전력, 안정적인 부지, 고성능 칩, 장기 자본 조달이 모두 AI 경쟁력의 일부가 되고 있다.
핵심은 소유가 아니라 장기 임대 구조다
보도에 따르면 OpenAI는 이 시설을 직접 소유하기보다 장기 임대하는 구조를 논의 중이다. 구체적으로는 20년 동안 컴퓨팅 장비를 통제하고, 데이터센터 부지가 실제 운영을 시작한 뒤 임대료를 지급하는 방식이 거론된다.1 1단계 가동 목표는 2028년이다.1
이 구조는 OpenAI 입장에서 초기 건설 부담을 줄이면서도 장기간 필요한 컴퓨팅 자원을 확보하는 방식으로 볼 수 있다. 반대로 개발사와 금융 파트너 입장에서는 OpenAI 같은 대형 수요자의 장기 사용 약속이 프로젝트의 수익성을 뒷받침한다.
즉, AI 인프라는 “필요할 때 클라우드를 더 쓰는” 수준을 넘어가고 있다. 앞으로는 수년 뒤 필요한 전력과 GPU를 미리 확보하는 장기 계약 경쟁이 더 중요해질 수 있다.
Nvidia의 역할도 단순한 칩 공급을 넘는다
Nvidia는 이 프로젝트에서 GPU 판매자에 그치지 않을 가능성이 있다. 보도에 따르면 Nvidia는 하드웨어 공급뿐 아니라 OpenAI의 임대 의무와 개발사의 금융 조달을 보증하는 방식으로 참여할 수 있다.1
이 점이 중요하다. AI 생태계에서 칩 공급자는 단순한 부품 업체가 아니라, 인프라 구축과 자금 조달을 함께 움직이는 핵심 파트너가 되고 있다. 모델 기업, 칩 기업, 데이터센터 개발사, 금융기관의 이해관계가 하나의 프로젝트 안에서 연결되는 구조다.
기업은 가격보다 ‘인프라 종속성’을 봐야 한다
기업 고객에게 이 흐름은 실무적인 의미가 있다. “OpenAI를 쓴다”는 선택은 특정 모델이나 API를 고르는 문제에 그치지 않을 수 있다. 그 뒤에는 Nvidia 중심의 GPU 공급망, 특정 데이터센터 인프라, 장기 전력 계약이 함께 얽혀 있을 수 있다.
따라서 AI 도입을 검토하는 기업은 모델 성능과 API 가격만 비교해서는 부족하다. 다음 질문을 함께 봐야 한다.
이 AI 서비스는 어떤 인프라 위에서 운영되는가?
특정 클라우드, 칩, 데이터센터에 과도하게 묶이는 구조는 아닌가?
향후 다른 모델이나 인프라로 이전할 여지는 있는가?
장기 사용 약정이나 비용 구조가 어떻게 바뀔 수 있는가?
오하이오 10GW 프로젝트가 보여주는 메시지는 분명하다. AI의 병목은 알고리즘만이 아니다. 전력, 부지, 칩, 금융이 모두 AI 제품의 일부가 되고 있다.
앞으로의 AI 전략은 모델 선택 전략인 동시에 인프라 전략이다. 기업이 AI를 도입할 때도 “무엇을 쓸 것인가”만큼 “그 AI가 무엇에 의존하고 있는가”를 봐야 한다.
참고
1OpenAI weighs Nvidia-backed lease for 10 GW Ohio data center campus
이 노트는 보도·비평·교육·연구 목적으로 작성되었습니다. 저작권 문의가 있으시면 에서 알려주세요.