


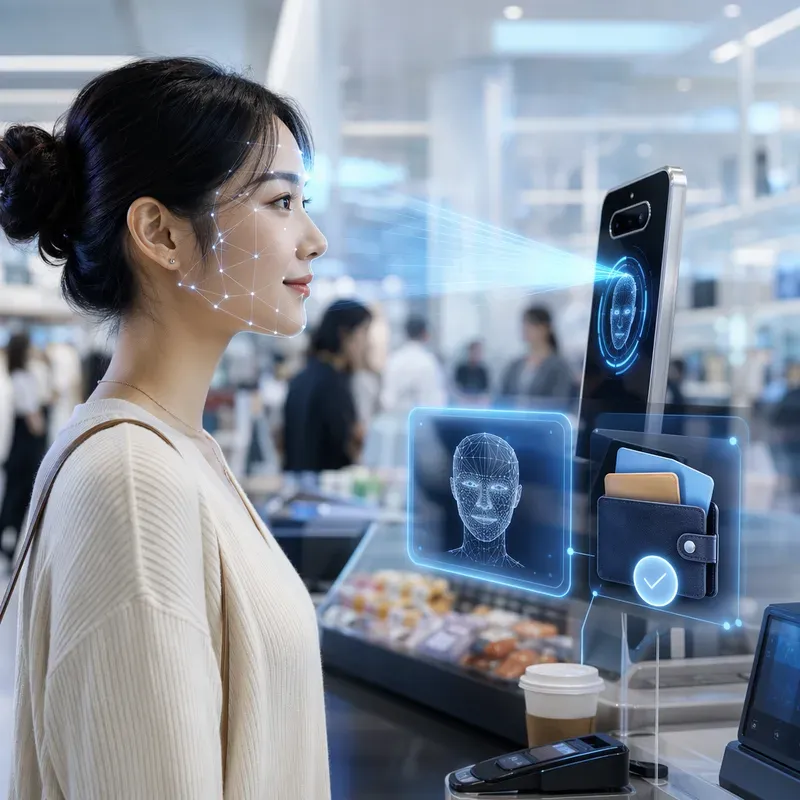
이제 결제 경쟁의 질문은 "어떤 앱을 켤 것인가"에서 "아예 꺼내지 않아도 되는가"로 이동하고 있습니다. 카드도, 스마트폰도, QR도 필요 없는 결제가 실제 매장 네트워크를 타기 시작하면 편의성만이 아니라 인증·보안·개인정보의 기준도 함께 바뀝니다.
파이낸셜타임스는 토스가 한국 인구 5,100만 명의 약 66%가 쓰는 앱이며, 페이스페이가 33만 개 오프라인 매장에서 제공되고 9월 이후 480만 사용자를 모았다고 전했습니다.1 중요한 점은 '얼굴 결제'라는 신기술 자체보다, 토스가 이를 대규모 생활 결제망 안으로 밀어 넣고 있다는 사실입니다.
얼굴 결제는 결제수단이 아니라 '오프라인 로그인'에 가깝다
페이스페이는 사용자가 토스 앱에서 얼굴과 결제수단을 미리 등록한 뒤, 매장 단말기를 바라보면 결제가 끝나는 구조입니다. 초기 시범 서비스는 2025년 3월 시작됐고, 두 달 만에 서울 2만 개 가맹점으로 확대됐습니다. 8월 기준 등록자는 40만 명을 넘었고 월 재사용률은 약 60%로 공개됐습니다.2
이 숫자만 보면 "간편결제 하나가 더 늘었다"고 볼 수 있습니다. 하지만 실무적으로는 다릅니다. 스마트폰 결제는 여전히 앱 실행, 잠금 해제, NFC·QR·바코드 제시 같은 사용자 행동을 요구합니다. 얼굴 결제는 그 단계를 매장 단말기와 신원 인증으로 넘깁니다.
즉 토스가 노리는 것은 결제 버튼이 아니라 계산대 앞의 인증 지점입니다. 여기에 연령 확인, 멤버십, 쿠폰, 예약, 재방문 혜택이 붙으면 얼굴은 결제수단을 넘어 오프라인 고객 식별 키가 됩니다.
왜 한국에서 먼저 커질 수 있나
한국은 이미 오프라인 결제의 디지털 전환이 상당히 진행된 시장입니다. 한국은행 자료를 인용한 보도에 따르면 오프라인 매장에서 모바일 기기 결제 비중은 2020년 44%에서 2024년 52%로 올랐고, 실물 카드 결제 비중은 50% 아래로 내려갔습니다.3
이 환경에서는 "현금에서 카드로"가 아니라 "카드·폰에서 무마찰 결제로"의 전환이 경쟁 포인트가 됩니다. 토스는 여기에 세 가지 자산을 갖고 있습니다.
첫째, 대규모 앱 사용자 기반입니다. 둘째, 토스플레이스를 통한 결제 단말기 보급 역량입니다. 셋째, 은행·증권·보험·결제를 묶은 슈퍼앱 안에서 사용자 행동 데이터를 연결할 수 있는 구조입니다.
물론 가맹점 입장에서는 별도 단말기나 카메라 장비가 필요하다는 부담이 있습니다. 그래서 토스가 기존 단말기에 붙이는 형태의 '프론트뷰', 키오스크용 '프론트캠' 같은 장비를 함께 내놓은 것은 중요합니다.2 얼굴 결제의 확산은 알고리즘 성능만으로 결정되지 않습니다. 계산대에 설치하기 쉬운가, 직원 교육이 간단한가, 장애 발생 시 기존 결제로 자연스럽게 돌아갈 수 있는가가 실제 채택률을 좌우합니다.
편리함의 대가: 생체정보는 비밀번호처럼 바꿀 수 없다
가장 큰 반론은 명확합니다. 얼굴은 카드번호나 비밀번호와 다르게 유출됐을 때 바꾸기 어렵습니다. 그래서 얼굴 결제의 핵심 리스크는 "결제가 빠른가"가 아니라 "오인식·도용·동의 철회·데이터 보관을 어떻게 통제하는가"입니다.
토스는 라이브니스 탐지, 얼굴 변화에 견디는 인식 모델, 이상거래탐지시스템, 암호화 및 망분리 보관, 부정결제 보상 체계를 내세우고 있습니다. 또한 개인정보보호위원회의 사전 적정성 검토를 거쳤다고 밝혔습니다.4 이는 신뢰 확보에 필요한 최소 조건에 가깝습니다.
다만 이것이 모든 우려를 해소한다는 뜻은 아닙니다. 소비자는 등록한 얼굴 데이터가 어디에 저장되는지, 원본 이미지인지 템플릿인지, 탈퇴 시 즉시 삭제되는지, 제휴 매장이나 제3자가 접근할 수 없는지 확인해야 합니다. 기업 고객이나 가맹점은 장애 대응, 환불 프로세스, 미성년자·고령자 응대, 카메라 설치에 따른 안내 고지까지 운영 기준을 마련해야 합니다.
다음 관전 포인트는 사용자 수보다 '기본 결제 습관'이다
480만 가입자는 큰 숫자지만, 결제 서비스에서 더 중요한 지표는 반복 사용입니다. 초기 시범 단계에서 공개된 월 재사용률 60%는 긍정적 신호였지만, 전국 확대 이후에도 같은 수준의 빈도와 신뢰가 유지되는지는 별개 문제입니다.2
앞으로 봐야 할 지점은 세 가지입니다. 페이스페이가 편의점 밖 식당·카페·영화관·키오스크로 얼마나 자연스럽게 확장되는가. 개인정보 이슈가 발생했을 때 보상과 설명이 충분히 빠른가. 마지막으로 사용자가 "토스 앱으로 결제한다"가 아니라 "그냥 얼굴로 끝낸다"고 느끼는 순간이 오는가입니다.
소비자에게는 선택의 문제입니다. 빠른 결제와 생체정보 제공 사이의 교환을 받아들일지 판단해야 합니다. 가맹점과 결제업계에는 더 직접적인 신호입니다. 오프라인 결제의 다음 경쟁력은 수수료만이 아니라, 고객을 얼마나 낮은 마찰로 식별하고 다시 연결하느냐가 될 가능성이 큽니다.
참고
2Toss Facepay pilot reaches 400,000 users, nationwide rollout slated for end of year
3Toss bets on your face as future of payment
4Toss Expands "Face Pay" Pilot to 20K Merchants Across Seoul
이 노트는 보도·비평·교육·연구 목적으로 작성되었습니다. 저작권 문의가 있으시면 에서 알려주세요.